Guthaben am Kiosk, Rückweg über die Bank
Paysafecard: der eine Zahlungsweg, der nur hinein führt
Eine Paysafecard ist ein Code mit Guthaben, kein Konto. Deshalb ist sie der anonymste Weg in eine Kasse und zugleich der einzige, bei dem von Anfang an feststeht, dass das Geld nicht auf demselben Weg zurückkommt.
Die Paysafecard ist in einem Casino der ehrlichste Zahlungsweg, weil sie von Anfang an nicht verspricht, was die anderen erst in den Bedingungen zurücknehmen: sie führt nur in eine Richtung.
Was das Produkt ist
Kein Konto, keine Karte im Sinne einer Bankkarte, sondern ein Code mit Guthaben. Gekauft wird er am Kiosk, an der Tankstelle oder online, mit einem festen Betrag; eingelöst wird er, indem der Code in der Kasse eingetippt wird.
Keine Bankverbindung, keine Kartennummer, keine Freigabe in einer App. Das Guthaben ist sofort im Spiel.
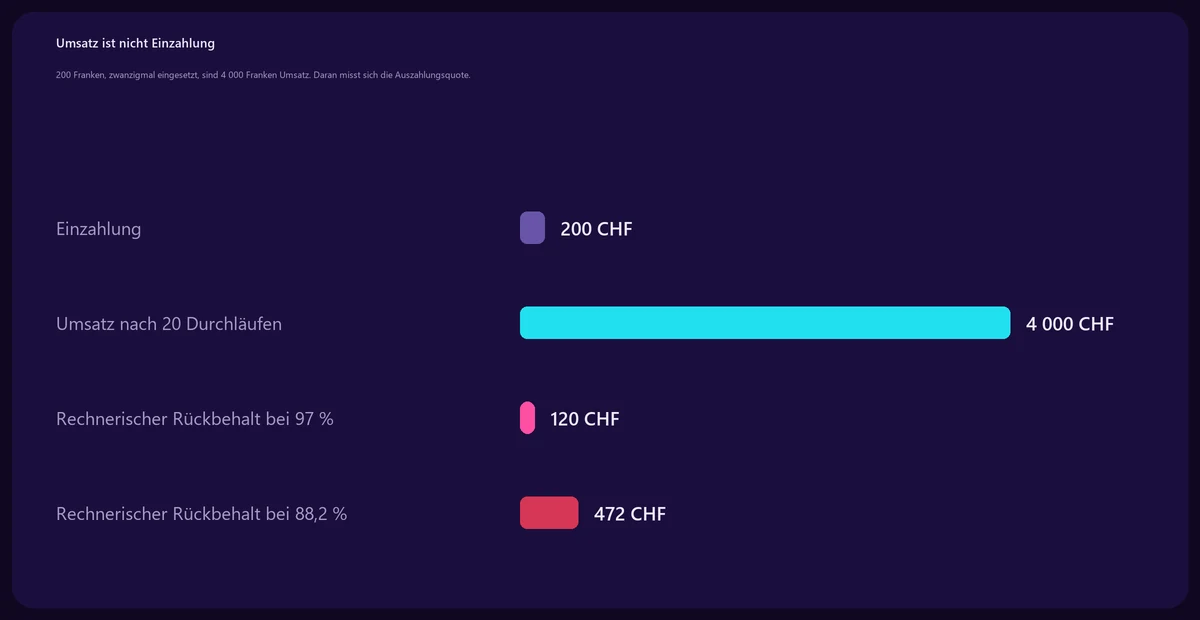
Die Auszahlungsquote misst den Umsatz, nicht die Einzahlung: 200 Franken, zwanzigmal eingesetzt, sind 4 000 Franken Umsatz. Bei 97 Prozent bleiben davon rechnerisch 120 Franken beim Anbieter, bei 88,2 Prozent 472.
Warum er nur hinein führt
Weil ein Prepaid-Guthaben technisch keinen Empfänger hat. Es gibt nichts, worauf der Betreiber überweisen könnte.
Daraus folgt die Konsequenz, die vor der ersten Einzahlung bekannt sein sollte: die Auszahlung läuft über einen anderen Weg, in der Praxis fast immer über eine Banküberweisung. Das bedeutet Kontoangaben, Werktage statt Minuten und die Identitätsprüfung spätestens an dieser Stelle.
Die meisten Bedingungen sehen vor, dass auf die Quelle zurückgezahlt wird. Wo die Quelle kein Ziel sein kann, bricht diese Regel notwendig — und der Betreiber bestimmt, wohin stattdessen.
Der Punkt mit der Anonymität
Hier wird regelmässig zweierlei verwechselt.
Gegenüber der Bank ist der Weg unauffällig: auf dem Kontoauszug steht der Kauf eines Guthabens, nicht der Name eines Betreibers. Wer bar kauft, hat auch das nicht.
Gegenüber dem Betreiber ändert sich nichts. Er prüft die Identität nach seinen eigenen Regeln, und er tut es, wenn Geld hinausgehen soll. Die Einzahlungsart verschiebt diesen Moment nicht und verhindert ihn nicht.
Wer also Paysafecard wählt, weil er glaubt, damit ohne Dokumente auszuzahlen, hat die Rechnung falsch aufgestellt.
Was in der Kasse zu prüfen ist
Drei Dinge, und alle stehen an derselben Stelle.
- Steht Paysafecard überhaupt in der Einzahlungsspalte? Sie ist in der Schweiz verbreitet, in Casino-Kassen aber nicht selbstverständlich.
- Welcher Mindestbetrag gilt? Liegt er über dem kleinsten erhältlichen Guthaben, bleibt beim Einlösen ein Rest liegen.
- Welcher Rückweg ist vorgesehen? Diese Angabe ist hier wichtiger als bei jedem anderen Mittel, weil der Bruch garantiert eintritt und nicht nur möglich ist.
Dieselben Angaben gehören zu den fünf Punkten, nach denen Anbieter hier sortiert sind.
Der unterschätzte Vorteil
Ein fester Betrag, der vorher gekauft wurde, ist eine Grenze, die nicht umgangen werden kann, ohne das Haus zu verlassen.
Bei einem Spiel, in dem eine Runde zwei Sekunden dauert, ist das mehr wert als es klingt. Eine Karte oder eine Zahlungs-App macht die zweite Einzahlung so schnell wie die erste; ein Code am Küchentisch nicht. Wer ohnehin mit einer vorher festgelegten Zahl spielt, bekommt diese Grenze hier gratis dazu.
Wie er sich zu den anderen Schweizer Wegen verhält
TWINT ist bequemer und bei der Auszahlung fast genauso einseitig — hin per App, zurück per Bank.
Sofortüberweisung führt direkt über das Bankkonto und hat denselben strukturellen Nachteil: ein Dienst, der Zahlungen auslöst, kann keine empfangen.
Karte und Banküberweisung sind die beiden Wege, die in der Regel in beiden Spalten stehen. Wer Wartezeit sparen will, zahlt über den Weg ein, der auch zurück führt — und nimmt dafür den Kontoauszug in Kauf.
Wo das Guthaben am Ende landet
Nicht auf dem Code, sondern auf dem Konto — und wie lange das dauert, entscheidet nicht der Zahlungsweg, sondern die Freigabe des Betreibers. Für ein PostFinance-Konto gilt dabei derselbe Umweg.
Die Auswahl dazu steht auf der Startseite Plinko Casino Schweiz.