Bankzugang eingeben, Überweisung auslösen, Bestätigung an die Kasse
Sofortüberweisung: ein Dienst, der im Namen des Spielers überweist
Bei dieser Zahlungsart tippt man seine Bankzugangsdaten nicht bei der Bank ein, sondern bei einem Dienstleister, der sich für einen einloggt und die Überweisung auslöst. Das ist schnell, legal und bequem — und es ist der Punkt, an dem man wissen sollte, was man freigibt.
Unter Sofortüberweisung verstehen die Kassen in der Regel dasselbe: einen Dienst, der sich mit den Zugangsdaten des Spielers bei dessen Bank anmeldet, eine Überweisung auslöst und dem Betreiber sofort bestätigt, dass sie unterwegs ist.
Daraus folgt alles Weitere — das Gute wie das Unbequeme.
Warum das Guthaben sofort da ist
Weil nicht auf das Geld gewartet wird, sondern auf die Bestätigung. Eine normale Überweisung braucht Stunden bis Werktage; die Meldung, dass sie ausgelöst wurde, braucht Sekunden.
Der Betreiber schreibt das Guthaben also auf eine Zusage hin gut. Für den Spieler fühlt es sich wie eine Sofortzahlung an, technisch ist es eine ganz gewöhnliche Überweisung mit einer schnellen Nachricht davor.
Was dabei freigegeben wird
Hier liegt der eigentliche Abwägungspunkt, und er wird in Werbetexten übersprungen.
Die Zugangsdaten zum Bankkonto werden nicht bei der Bank eingegeben, sondern auf der Oberfläche des Dienstleisters. Der meldet sich damit an, sieht dabei in der Regel Kontostand und Umsätze und löst die Zahlung aus.
Das ist ein etabliertes Verfahren und in Europa regulierter Alltag. Es ist zugleich etwas anderes, als eine Kartennummer einzugeben: eine Kartennummer öffnet einen Zahlungsweg, Bankzugangsdaten öffnen das Konto. Manche Banken äussern sich in ihren Bedingungen ausdrücklich zur Weitergabe dieser Daten — lesen lohnt sich einmal, nicht jedes Mal.
Der Rückweg
Es gibt keinen über denselben Dienst. Was Zahlungen auslöst, kann keine empfangen.
Die Auszahlung läuft deshalb als normale Banküberweisung — mit einem Vorteil gegenüber Prepaid-Lösungen: das Zielkonto ist dem Betreiber bereits bekannt und stimmt mit der Einzahlungsquelle überein, was die Regel „Rückzahlung auf die Quelle“ erfüllt und eine Diskussion erspart. Wie die vier Schritte bis zum Konto aussehen, steht auf der Seite zur Auszahlung.
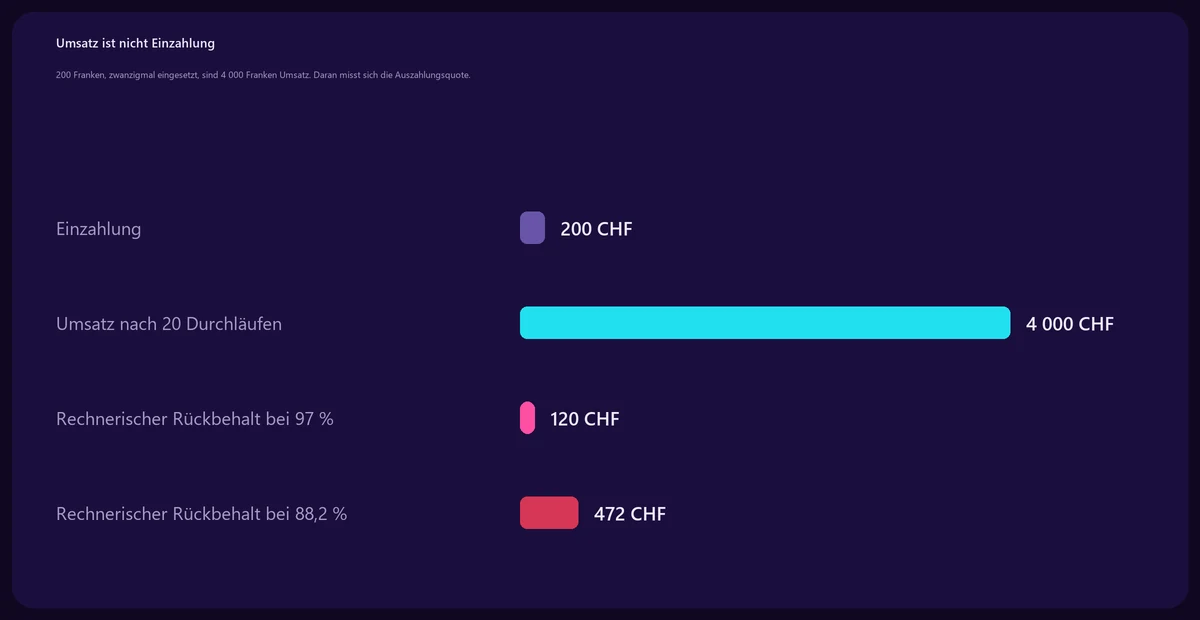
Die Auszahlungsquote misst den Umsatz, nicht die Einzahlung: 200 Franken, zwanzigmal eingesetzt, sind 4 000 Franken Umsatz. Bei 97 Prozent bleiben davon rechnerisch 120 Franken beim Anbieter, bei 88,2 Prozent 472.
Was in der Kasse zu prüfen ist
- Welcher Dienst steckt dahinter? Die Kassen führen ihn unter verschiedenen Namen; entscheidend ist, wer die Oberfläche stellt, auf der die Bankdaten landen.
- Ist die eigene Bank in der Liste? Für Schweizer Konten ist das nicht selbstverständlich — die Abdeckung ist in Deutschland und Österreich dichter als hier.
- Welcher Rückweg ist vorgesehen? In der Regel die Banküberweisung; steht dort etwas anderes, ist das vor der Einzahlung wissenswert.
Diese Angaben gehören zu den fünf Punkten, nach denen hier sortiert wird.
Wofür sich dieser Weg eignet
Für wen das Konto ohnehin das Zahlungsmittel ist und wer den Betrag auf dem Auszug nicht verstecken will. Dann ist er schnell, führt zum bekannten Rückweg und verlangt keine zusätzliche Karte.
Weniger geeignet ist er für zwei Fälle: wenn die Bank in der Liste fehlt, und wenn man seine Bankzugangsdaten grundsätzlich nur auf der Seite der eigenen Bank eingeben will. Das ist eine legitime Haltung und kein Misstrauen gegenüber dem Verfahren.
Die Alternativen für Schweizer Konten
TWINT ist bequemer und läuft ohne Zugangsdaten — dafür fast nie in beide Richtungen.
Paysafecard umgeht das Konto vollständig und ist von Bauart eine Einbahnstrasse.
Karte und Banküberweisung sind die beiden Wege, die üblicherweise in beiden Spalten der Kasse stehen; die Überweisung ist langsam und dafür praktisch überall der Rückweg.
Kryptowährungen sind der schnellste Rückweg, bringen aber ihre eigenen Fragen mit.
Die Tabelle dazu, mit Quote und Klauselnummer in derselben Zeile, steht auf der Seite zu Plinko Spiel Schweiz.